最近圈里都在传外资在撤退,但凯德8月11日在上交所挂牌的“凯德优选”(代码269333)直接打了脸。31.5亿元的发行规模,不仅让这款产品成为国内最大的外资机构间REITs,更暴露了外资在中国市场的真实底牌:他们没跑,只是换了个更聪明的玩法。咱们得把“机构间REITs”和“公募REITs”掰扯清楚。公募是面向公众散售、公开上市的,而机构间REITs只在持牌机构之间流通,资产不散售,但结构标准化,能在交易所挂牌转让。这背后的本质,是外资从“资产持有者”向“基金管理人”的角色跃迁。以前是重资产扛周期,赚的是资产升值的钱;现在是轻资产运营,赚管理费、运营费和周转差价。凯德投资全球基金资产管理规模(FUM)已经干到了1250亿新元,他们现在玩的是资本循环的转速,而不是赌砖头涨价。这种玩法,既规避了资产价格波动的风险,又牢牢把控了运营端的利润,可以说是把中国市场的存量资产玩明白了。
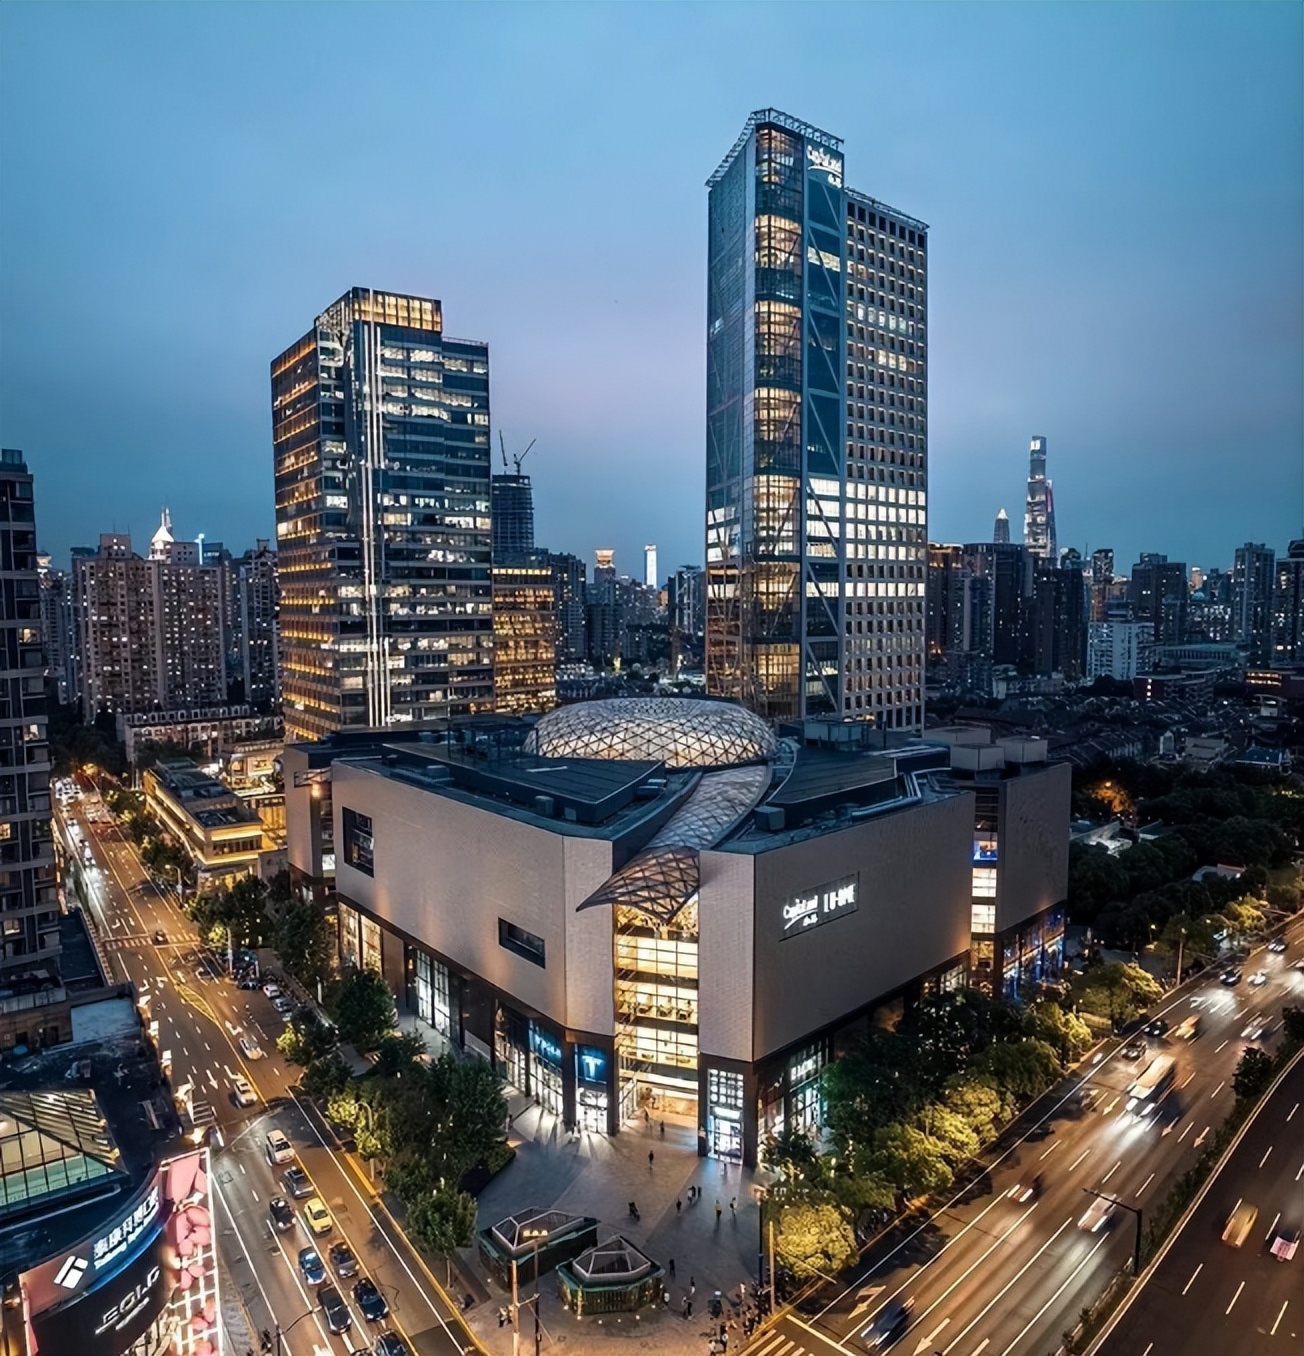
做证券化,底层资产的成色决定了能不能卖出去。凯德这次拿出上海新天地的凯德晶萃广场(LuOne)做底层,绝对是把压箱底的宝贝亮出来了。这资产有四大稀缺要素,缺一不可。首先是地段,新天地旁的黄浦核心区,这种位置在上海是卖一块少一块。其次是设计,项目出自国际建筑大师摩西·萨夫迪之手,新加坡星耀樟宜、滨海湾金沙、重庆来福士都是他的手笔,而LuOne是他在中国的第一个商业项目,这本身就是个超级IP。第三是交通,9号线、13号线马当路站双地铁上盖,通勤和客流都有保障。最后是体量与产品力,13万平方米的总建筑面积,包含约8万平方米的购物广场和约5万平方米的办公塔楼。35层、160米高的办公塔楼搭配8层商业广场,中间还嵌了7个四层挑高18米的空中转角花园,妥妥的“垂直绿洲”。现在办公区里入驻了小红书、益普索、益普生这些头部企业,资产现金流稳得很。这种级别的资产,才配得上31.5亿的定价。
这次认购名单里藏着个很有意思的信号:11家认购机构中,有10家是首次投资凯德的私募产品。更关键的是,银行理财、券商自营的认购规模合计超过了保险资金,成了真正的“基石量”。这说明什么?说明资产的定价锚变了。以前险资主导的时候,大家看的是私募基金的IRR(内部收益率)逻辑,愿意为长期增长故事买单;现在银行理财和券商自营进场,他们看的是可比证券的收益率与波动逻辑。这些资金对分红稳定性极度敏感,回报要求反而更低,但容不得现金流有瑕疵。这意味着,以后现金流扎实的资产会更值钱,那些靠讲故事、画大饼的资产会越来越难卖。凯德这次能拿到10家机构的“首投”,靠的就是LuOne实打实的租金收入。买家结构的变化,正在重塑整个市场的估值体系,谁能让资产产生稳定的现金流,谁就能拿到定价权。
复盘凯德近三年的动作,你会发现他们在中国布了一盘大棋。2025年9月,华夏凯德消费REIT上市,这是公募公开退出的通道,打的是品牌和流动性;2026年6月,华夏凯德商业REIT获批,继续扩充公募池子;到了8月,凯德优选挂牌,这是私募变现的通道。你看,从公募到私募,凯德已经构建了一个“双轨闭环”。公募REITs负责打品牌、定标杆,让市场看到资产的优质;私募REITs负责做周转、回笼资金,把沉淀在砖头里的钱变成可以循环的资本。回笼的资金再投到存量资产的改造或者新项目里,形成一个完美的资本循环。在这个过程中,凯德的角色彻底从资产持有者转向了管理人。他们不再需要自己扛所有的资金压力,而是通过输出管理和运营能力,赚取稳定的费用收入。这种模式,才是外资在中国市场长期生存的底气。
别把机构间REITs当成一阵风,这玩意儿已经是商业地产的新基建了。7月24日沪深交易所修订ABS审核指引,正式把“持有型不动产ABS”命名为“机构间REITs”,明确了无外部增信、无强制回购、平层结构的权益属性。市场爆发得有多快?2025上半年还是零星试点,规模约33亿元;到了2026上半年,25单产品规模就超过了361亿元,同比增逾10倍;截至7月24日,累计60单规模突破1024亿元;而在途申报的就有90单,规模超1700亿元。资产类型呈“哑铃形”分布:一端是高速、能源等经营权大单,另一端是园区、商业、数据中心等产权小单。黑石、领展、博枫这些外资巨头近一年都在境内疯狂储备项目。这说明什么?说明机构间REITs已经不是试水,而是成了外资和头部机构配置中国核心资产的标准工具。千亿关口只是个开始,后面还有更大的盘子等着分。
最后说几句掏心窝子的判断。第一,核心区资产多了一条退出通道,以后不用苦等整售买家,证券化就是出路;第二,定价参照系已经换了,现金流扎实的资产更值钱,故事型资产会被市场抛弃;第三,供给洪流下分化会加速,90单在途项目不是每单都能活下来,只有真正优质的资产才能跑出来;第四,凯德赚的不是楼价上涨的钱,是资本循环的转速。当增量开发红利退潮,存量时代的赢家比拼的是谁能把资产转得更快、管得更细、退得更顺。外资没跑,他们只是把赌注从“房价上涨”换成了“租金韧性”,这恰恰说明他们对中国核心资产的长期价值依然有信心。
